在2013年《稅法(Ⅰ)》的考核體系中,電力產品增值稅的征收規定與基礎電信業務的稅務處理是兩個重要且常考的知識點。它們體現了增值稅制度在特定行業中的具體應用,理解其核心規定對于掌握增值稅的整體框架至關重要。
一、電力產品征收增值稅的具體規定
電力產品的生產、銷售環節增值稅征收具有其特殊性,主要規定可以概括為以下幾點:
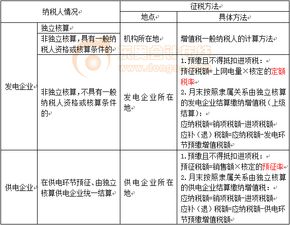
- 納稅主體與環節:電力產品增值稅的納稅人為發電企業和供電企業。征收環節主要發生在發電企業向電網企業銷售電力(即“上網銷售”)、供電企業向終端用戶銷售電力(即“供電銷售”)這兩個環節。
- 發電環節的預征與結算:
- 發電企業(含核電、水電、火電等)銷售電力產品,按照增值稅適用稅率(當時主要為17%)計算銷項稅額。
- 在實際操作中,為簡化征管,對獨立核算的發電企業生產銷售電力產品,實行在發電環節預征、由供電企業統一結算的辦法。即發電企業按上網電量依規定的預征率(具體稅率需根據當年政策,通常是一個低于標準稅率的比例)計算預繳增值稅,并向其所在地主管稅務機關申報納稅。
- 預征稅額的計算公式通常為:預征稅額 = 上網電量 × 預征稅率。
- 供電環節的征收與抵扣:
- 供電企業銷售電力產品,按其取得的全部銷售額和適用稅率計算銷項稅額。
- 供電企業可以抵扣的進項稅額,包括其從發電企業購入電力產品時,發電企業開具的增值稅專用發票上注明的增值稅額(即發電環節已預繳的部分),以及其他符合規定的進項稅額。
- 供電企業應納增值稅額的計算,遵循一般增值稅計算方法:應納稅額 = 銷項稅額 - 進項稅額。其中,從發電企業購入電力的進項稅額,實質上是結算并抵扣了發電環節已預繳的稅款。
- 跨省區電網的征管:對于跨省、自治區、直轄市的電網,其內部發電、供電環節的增值稅預征、結算和繳納,由國家稅務總局制定具體的征收管理辦法,確保稅款在地區間的合理分配。
核心要點:電力產品增值稅的關鍵在于“發電預征、供電結算”的征管模式,這有效平衡了稅源分布與稅收征管效率。
二、基礎電信業務
基礎電信業務,在增值稅范疇內,屬于“電信服務”的一部分。根據當時的營業稅改征增值稅(營改增)進程,2013年時,基礎電信業務已納入增值稅征收范圍(注:全國范圍的電信業營改增于2014年6月1日全面實施,但2013年的教材和考試已將其作為重要前瞻性內容進行闡述)。其稅務處理要點如下:
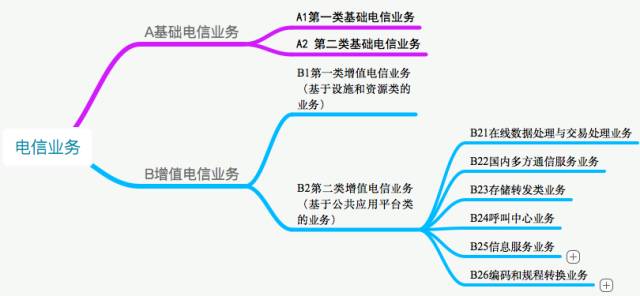
- 定義與范圍:基礎電信業務是指利用固網、移動網、衛星、互聯網等公共網絡基礎設施,提供語音通話、數據傳輸、寬帶接入等基礎性網絡服務的業務。例如:固定電話、移動電話的語音服務、蜂窩移動數據業務等。
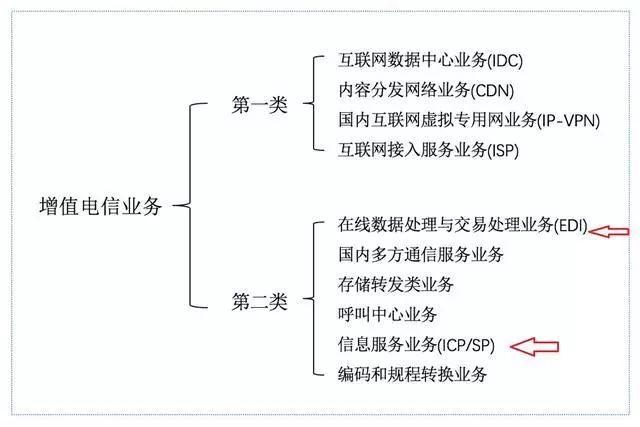
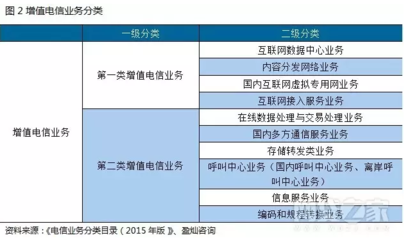
- 適用稅率:在營改增后,基礎電信服務適用的增值稅稅率通常為11%(此為當時政策,后續稅率有調整,但以2013年考點為準)。這區別于增值電信服務(如信息服務、互聯網接入服務等)通常適用的較低稅率(當時一般為6%)。
- 計稅方法:一般納稅人提供基礎電信服務,采用一般計稅方法,即:應納稅額 = 當期銷項稅額 - 當期進項稅額。銷項稅額按照銷售額和11%的稅率計算。其取得的與生產經營相關的進項稅額(如購置網絡設備、電力、光纜等)準予抵扣。
- 特殊銷售形式:對于電信企業常見的捆綁銷售(如“話費套餐”包含語音、短信、流量),需要按照各項服務的公允價值比例,分別核算基礎電信服務和增值電信服務的銷售額,并適用不同的稅率。若未分別核算,則從高適用稅率。
- 預存話費與積分兌換:納稅人銷售電信服務時,附帶贈送用戶識別卡、電信終端等貨物或電信服務的,應將其取得的全部價款和價外費用進行分別核算,按各自適用稅率納稅。以積分兌換形式贈送的電信服務,原則上不征收增值稅;但以積分兌換實物或特定服務,需視同銷售處理。
核心要點:區分基礎電信與增值電信服務是準確適用稅率的關鍵。基礎電信服務稅率較高,且其進項稅額抵扣鏈條的完整對于電信企業稅負影響顯著。
###
電力產品增值稅的“預征結算”模式與基礎電信業務按服務類型適用不同稅率的規定,是2013年《稅法(Ⅰ)》中體現行業特殊性的典型知識點。考生需掌握其具體的納稅環節、計稅依據、稅率(預征率)及征管特點,并能進行簡單的稅額計算。這兩個知識點也反映了我國流轉稅制向規范化、細分化的增值稅體系不斷演進的過程。